Sektor Prioritas Insentif Pajak Pasca Pajak Minimum Global
Masukan Dewan Ekonomi Nasional — Diskusi DJSEF, Kementerian Keuangan

20 Oktober 2026
Perubahan akibat Pajak Minimum Global
- PMK 136/2024: DMTT dan IIR sejak 1 Jan 2025, UTPR sejak 1 Jan 2026
- Cakupan: grup multinasional dengan omzet konsolidasi ≥ EUR 750 juta (722 grup menurut DJP); potensi DMTT TP 2025 baru Rp86 miliar dari 3 grup, IIR Rp4,4 triliun
- ETR per yurisdiksi < 15% → top-up tax; DMTT Indonesia memungut lebih dulu
- Tax holiday bagi MNE dalam cakupan dipungut kembali oleh DMTT (PMK 69/2024)
- Batas usulan tax holiday 31 Des 2025; skema pengganti belum terbit
Top-up tax: mekanisme dasar
TopUpj=max{0, 15%−ETRj}×(GloBEj−SBIEj)−DMTTj
- ETRj: pajak tercakup dibagi laba GloBE grup di yurisdiksi j
- GloBEj: laba akuntansi yang disesuaikan menurut aturan GloBE
- SBIEj: pengecualian berbasis substansi, ±9,4% payroll + ±7,4% aset (2026)
- DMTTj: top-up yang sudah dipungut Indonesia sendiri
Tax holiday + DMTT: separuh kembali ke kas negara
| Ilustrasi anak usaha MNE, 2026 | Nilai |
|---|---|
| Laba GloBE (payroll 50; aset berwujud 300) | 100,0 |
| SBIE = 9,4% × 50 + 7,4% × 300 | 26,9 |
| PPh normal 22% → dibebaskan tax holiday 100% | 22,0 |
| DMTT = 15% × (100 − 26,9) | 11,0 |
| Manfaat riil bagi investor | 11,0 |
| — dari selisih tarif 22% → 15% | 7,0 |
| — dari laba yang dilindungi SBIE (15% × 26,9) | 4,0 |
Manfaat riil ≈ 11 dari 22: 7 dari selisih tarif ke 15%, ≈ 4 dari SBIE; sisanya dipungut DMTT. Tax holiday + DMTT tetap lebih besar daripada sekadar memotong tarif ke 15%.
Ruang desain yang tersisa dalam aturan GloBE
- Grup < EUR 750 juta dan investor domestik
- Tax holiday/allowance tetap efektif
- Laba setara % payroll + aset berwujud aman
- Insentif terkait substansi lebih tahan
Diperlakukan sebagai penghasilan, tetapi wajib refund tunai ≤ 4 tahun.
Berbasis capex/produksi; dibatasi ±5,5% payroll atau depresiasi.
Bagi MNE dalam cakupan, ruang insentif efektif terbatas (kira-kira separuh nominal, ditambah QTI); di atas itu insentif hanya memindahkan penerimaan.
Alasan Desain
Bukti awal: investasi belum terdampak
- ETR +1,4–1,7 poin; +€79–109 miliar (2024)
- Terdampak: grup dengan tax planning dan aset tak berwujud besar, bukan padat pabrik/pekerja
- Investasi dan pekerja grup tidak turun (tahun 1)
- Realokasi antarnegara belum diuji
- 2025: rekor 323 investasi disetujui IDA (+38%), 78 investor baru
- Top-up masuk €1,2 miliar s.d. Agustus 2026
- Daya tarik: pasar UE, SDM, kredit R&D
Jangka pendek: lantai 15% menaikkan penerimaan tanpa eksodus. Pesaing terkena lantai yang sama.
Yang terdampak di Indonesia: sedikit
| Ukuran | Angka |
|---|---|
| Grup dalam cakupan (CbCR 2021–2024) | 722 grup |
| Grup wajib lapor GMT, tahun pajak 2025 | 46 grup |
| Potensi DMTT | Rp86 miliar (3 grup) |
| Potensi IIR atas grup berinduk Indonesia | Rp4,4 triliun (4 grup) |
| Penerima tax holiday, TP 2024 | 36 WP, Rp7,26 triliun |
Insentif yang “dipungut kembali” DMTT hanya menyangkut segelintir grup; mayoritas investor di luar cakupan.
Pajak minimum dan transfer pricing grup Indonesia
| Klaim | Status | Catatan |
|---|---|---|
| IIR memungut laba anak usaha luar negeri ber-ETR < 15% | Benar | Sumber potensi terbesar (Rp4,4 T); tetapi Singapura dan Hong Kong kini memungut DTT sendiri |
| Lantai 15% mengurangi insentif memindahkan laba keluar | Sebagian | Selisih 22% vs 0% menyempit menjadi 22% vs 15% |
| Menjangkau underreporting dan integrasi vertikal domestik | Tidak | GloBE memakai laporan keuangan dan harga transfer yang ada; grup domestik dan < EUR 750 juta di luar cakupan |
| Memperkuat data audit transfer pricing | Benar | GloBE Information Return melengkapi CbCR |
Manfaatnya nyata lewat IIR dan data, tetapi bukan pengganti penegakan transfer pricing.
Utilisasi insentif rendah, prosesnya berlapis
| Instrumen | Pemanfaatan |
|---|---|
| Tax holiday | 36 WP (2024), turun dari 42 |
| Tax allowance | 42 WP, Rp672 miliar (2024); pengajuan 30 → 15 (2025) |
| Super deduction litbang | 12 WP |
| Super deduction vokasi | 23 WP (2020), 33 WP (2021) |
- Syarat berlapis: SKF, OSS, perjanjian mitra, pelaporan biaya
- BPK: verifikasi tanggal produksi komersial lemah; 2 penerima tidak berhak
Instrumen pengganti (QTI) harus sederhana dan otomatis, bukan berbasis permohonan.
Pasar dan sumber daya tidak perlu insentif
- Survei investor lintas negara: ≥ 70% tetap berinvestasi tanpa insentif
- Indonesia: penghapusan insentif tidak diikuti penurunan PMA (Wells dkk., 2001)
- Survei pabrik PMA: insentif bukan faktor penentu; di luar KEK, PMA melayani pasar domestik
- Pajak menentukan hanya jika faktor lain setara: investasi footloose berorientasi ekspor
- IMF–OECD–PBB–Bank Dunia (2015): insentif berbasis biaya lebih baik daripada berbasis laba
Insentif hanya untuk investasi yang mobile; untuk pencari pasar dan sumber daya, belanja perpajakan redundan.
Seleksi Sektor
Pilar Dua memilah perusahaan, bukan sektor
- Insentif berbasis pengeluaran: capex, R&D, vokasi
- Dirancang lolos QTI/SBIE
- Bukan pembebasan berbasis laba
- Tax holiday/allowance tetap bekerja
- Sasaran: PMA menengah, investor domestik
- Perlu evaluasi redundancy
Satu sektor bisa memerlukan dua instrumen, tergantung struktur kepemilikan pelakunya.
Lima filter penentuan sektor sasaran
| Filter | Pertanyaan kunci | Proksi data |
|---|---|---|
| Mobilitas investasi | Mudah pindah ke negara pesaing? | Orientasi ekspor |
| Spillover | Keterkaitan & multiplier domestik | Tabel I-O BPS |
| Eksposur Pilar Dua | Porsi pelaku ≥ EUR 750 juta | CbCR (DJP) |
| Kecocokan instrumen | Terkait capex/payroll/R&D? | Intensitas faktor |
| Biaya fiskal | Biaya per pekerjaan baru | Belanja Perpajakan |
Insentif paling layak untuk investasi yang mobile, ber-spillover tinggi, dan bisa dikaitkan ke substansi.
Keterkaitan domestik vs orientasi ekspor
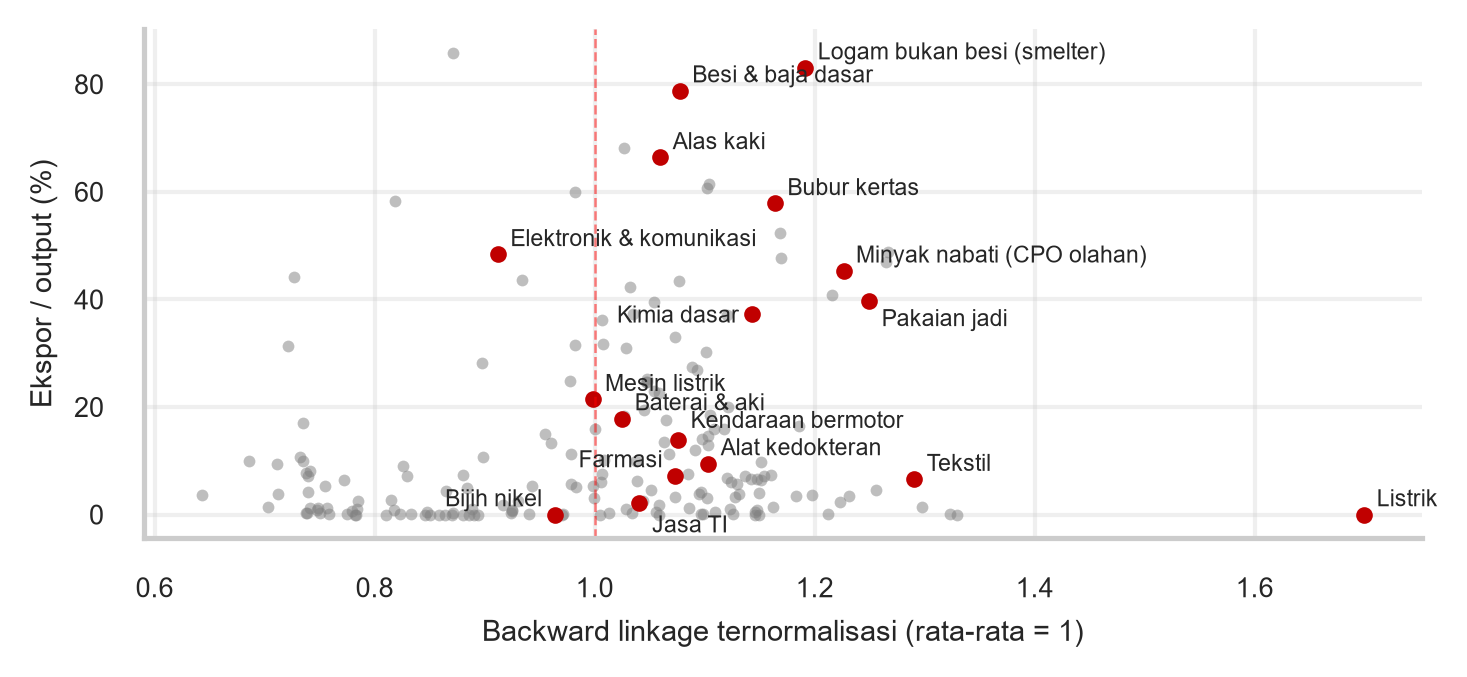
185 produk; titik merah = kandidat. Sumber: Tabel I-O 2020 BPS, diolah.
Pemetaan kandidat sektor: data I-O 2020
| Sektor | ~BL | Ekspor | Multiplier upah | Instrumen |
|---|---|---|---|---|
| Alas kaki, pakaian jadi | 1,06–1,25 | 40–66% | 0,29–0,43 | Berbasis payroll |
| Kendaraan, baterai | 1,03–1,08 | 14–18% | 0,30–0,38 | QTI capex |
| Elektronik | 0,91 | 48% | 0,28 | Capex/R&D pemasok komponen |
| Farmasi, alkes | 1,07–1,10 | 7–9% | 0,29 | Super deduction R&D |
| Kimia dasar, bubur kertas | 1,14–1,16 | 37–58% | 0,23–0,32 | Allowance; bubur kertas terikat bahan baku |
| Smelter, besi baja | 1,08–1,19 | 79–83% | 0,22–0,23 | Tanpa insentif PPh |
Elektronik ber-spillover rendah (perakitan); padat karya ekspor paling cocok untuk insentif berbasis payroll.
Rekomendasi desain instrumen
- Geser dari pembebasan berbasis laba ke insentif berbasis pengeluaran
- Rancang ulang super deduction dan investment allowance agar memenuhi kriteria QTI
- QRTC selektif saja: refund tunai berarti beban kas APBN, bukan sekadar belanja perpajakan
- Sumber daya alam yang terikat lokasi: gunakan instrumen rent capture, bukan insentif
- Syarat berbasis belanja/produksi, bukan ekspor/TKDN, agar tidak rawan CVD dan sengketa WTO (SCM Pasal 3)
- Lengkapi dengan faktor non-pajak: kepastian regulasi, perizinan, logistik, energi
Ketidakpastian dan kebutuhan data
- Rincian substance cap SBTI masih perlu dicek ke teks OECD
- Bukti redundancy insentif di Indonesia pasca-2020 masih terbatas
- Eksposur Pilar Dua per sektor hanya bisa dihitung dari CbCR di DJP
- Paket side-by-side masih berkembang; desain insentif perlu klausul evaluasi
- DEN siap membantu analisis linkage dan simulasi CGE dampak per sektor
Terima kasih
Lampiran: dasar hukum dan rujukan
- PMK 136/2024 tentang Pengenaan Pajak Minimum Global
- PER-6/PJ/2026, aturan teknis DJP (berlaku 4 Mei 2026)
- PMK 130/2020 jo. PMK 69/2024 (tax holiday; batas usulan 31 Des 2025)
- OECD (Jan 2026), Side-by-Side Package: SbS, UPE, Simplified ETR, SBTI Safe Harbour
- OECD (2022), Tax Incentives and the Global Minimum Corporate Tax
- BPS, Tabel Input-Output Indonesia 2020 (185 produk, transaksi domestik)
- OECD (2026), MNE Responses to the Global Minimum Tax, Taxation Working Paper No. 77
- IDA Ireland (2026), hasil 2025; Department of Finance Ireland, Fiscal Monitor Agustus 2026
- BPK, IHPS I/2026 (pemanfaatan tax holiday dan tax allowance); DJP, 21 Mei 2026 (722 dan 46 grup)
- Wells, Allen, Morisset & Pirnia (2001), FIAS Occasional Paper 15; James (2013), Bank Dunia
- Kemenperin dan BKF via DDTC News (pemanfaatan super deduction); Sudiana (2021), tesis PhD Newcastle University
- IMF, OECD, PBB & Bank Dunia (2015), Options for Low Income Countries’ Effective and Efficient Use of Tax Incentives for Investment
Lampiran: sektor kunci menurut backward dan forward linkage
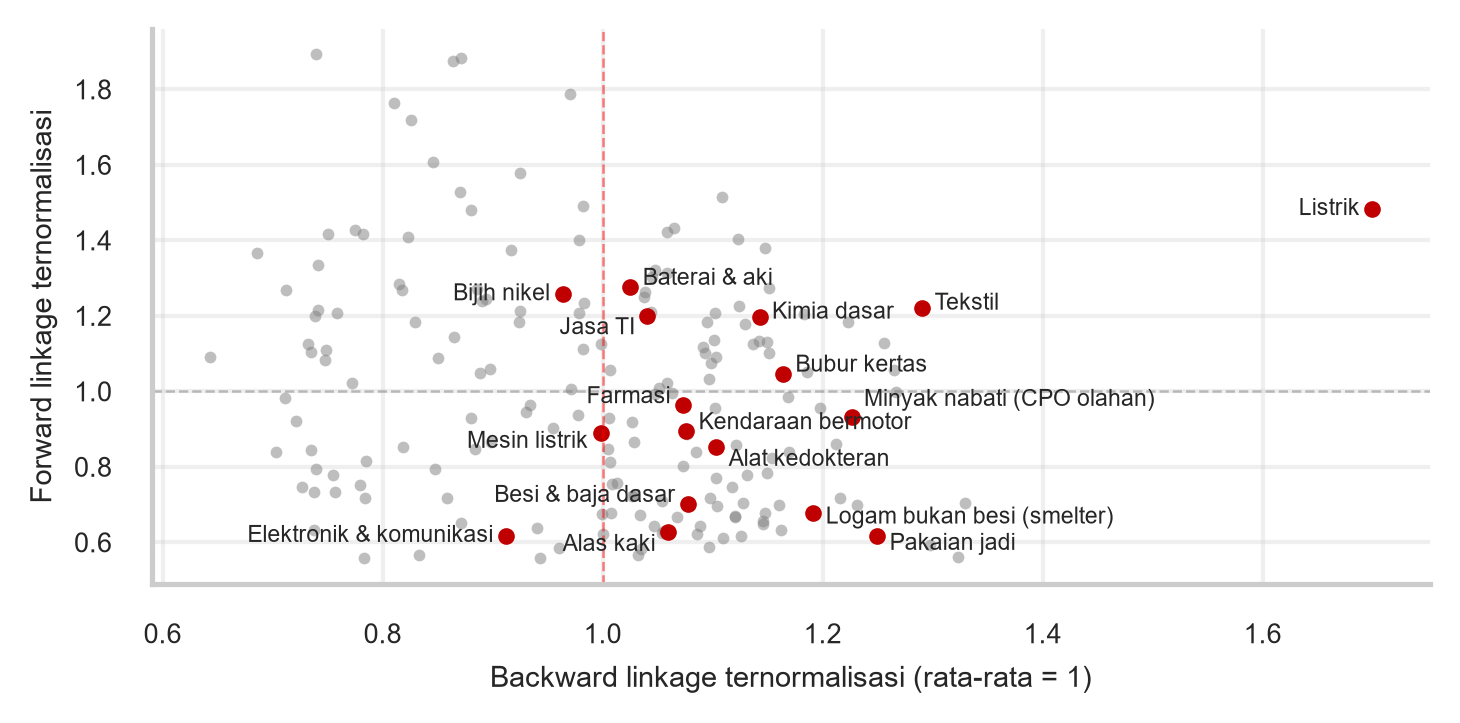
Kanan atas = sektor kunci. 44% input Listrik dari listrik sendiri. Sumber: I-O 2020 BPS.